
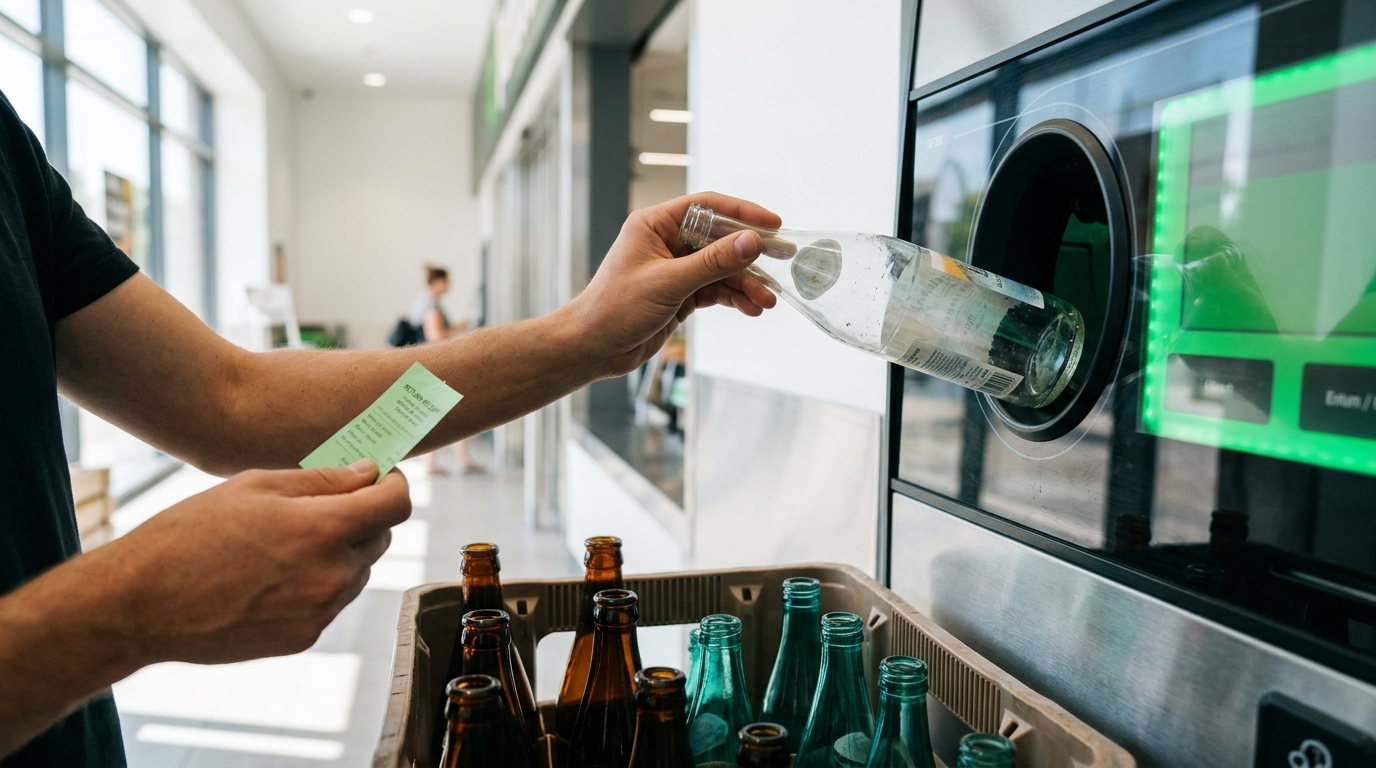
Kaucja doliczona do dostawy napojów nie jest automatycznie kosztem zakupu, a pobrana od klienta – przychodem ze sprzedaży. Takie błędne założenie bierze się z tego, że na jednym dokumencie widnieją zarówno cena napojów, jak i kwota za opakowania. Tymczasem księgowanie kaucji za butelki polega przede wszystkim na rozliczeniu należności albo zobowiązania, a nie kosztu lub przychodu. Osobnego sprawdzenia wymagają zasady VAT: inne dla zwykłych opakowań zwrotnych, a inne dla ustawowego systemu kaucyjnego. Poniżej przedstawiono zapisy Wn/Ma przy zakupie, sprzedaży i zwrocie butelek oraz zasady postępowania z kaucją, która nie została odzyskana.
Księgowanie kaucji za butelki: najpierw ustal rodzaj opakowania
Kaucja zwrotna nie jest zapłatą za zakup butelki na własność. Jest zabezpieczeniem jej zwrotu. Dopóki zachowuje taki charakter, ujmuje się ją rozrachunkowo. Nie należy mieszać jej z ceną opakowania bezzwrotnego ani z należnością za definitywnie sprzedane butelki.
Od 1 października 2025 r. w Polsce działa ustawowy system kaucyjny obejmujący określone opakowania po napojach. Podstawą są przepisy ustawy o gospodarce opakowaniami i odpadami opakowaniowymi. Stawki określa rozporządzenie Ministra Klimatu i Środowiska z 8 lipca 2024 r. w sprawie wysokości kaucji dla poszczególnych rodzajów opakowań objętych systemem kaucyjnym, ogłoszone w Dz.U. z 2024 r. poz. 1046.
| Rodzaj opakowania w systemie | Pojemność | Kaucja za sztukę | Co sprawdzić przy rozliczeniu |
|---|---|---|---|
| Jednorazowa butelka z tworzywa sztucznego | Do 3 l | 0,50 zł | Oznaczenie systemu kaucyjnego i kwotę kaucji |
| Puszka metalowa | Do 1 l | 0,50 zł | Oznaczenie systemu kaucyjnego i kwotę kaucji |
| Butelka szklana wielokrotnego użytku | Do 1,5 l | 1,00 zł | Oznaczenie systemu kaucyjnego i kwotę kaucji |
Poza tym systemem nadal występują rozliczenia umowne, np. za skrzynki transportowe albo opakowania nieobjęte systemem. Dla nich kwota zabezpieczenia i termin zwrotu wynikają z umowy z dostawcą. Nie każda pozycja „kaucja” na dokumencie podlega więc identycznym zasadom VAT.
Na jakich kontach ujmować kaucje i jak je dokumentować?
Zapłaconą kaucję wykazuje się jako należność, a pobraną jako zobowiązanie. W praktyce wykorzystuje się konto zespołu 2, np. 249 „Pozostałe rozrachunki – kaucje za opakowania”. Numer konta jest przykładowy: ustawa o rachunkowości nie narzuca przedsiębiorcom jednego symbolu dla takich rozliczeń.
W analityce warto oddzielić kaucje zapłacone dostawcom, pobrane od odbiorców oraz rozliczane z operatorem systemu. Przydatny jest też podział według kontrahenta i rodzaju opakowania. Saldo 500 zł bez informacji o liczbie butelek nie pozwala sprawdzić, czy rozliczenie magazynowe jest prawidłowe.
Podstawą zapisu jest dowód spełniający wymagania art. 21 ustawy o rachunkowości: dokument dostawy, faktura z wyodrębnioną kaucją, nota, potwierdzenie zwrotu lub zestawienie rozliczeniowe. Sam dokument magazynowy potwierdzający ruch butelek nie zawsze potwierdza również wypłatę pieniędzy.
Oddzielnie ewidencjonuje się liczbę opakowań i wartość kaucji. Zwrot 100 butelek oraz zwrot 100 zł to dwa powiązane zdarzenia, które powinny dać się uzgodnić.
Jak zaksięgować zapłaconą kaucję za butelki?
Zakup napojów i zapłata dostawcy
Sklep otrzymuje napoje o wartości netto 1 000 zł, VAT według przyjętej w przykładzie stawki 23% wynosi 230 zł, a zwrotna kaucja za 100 butelek wynosi 100 zł. Łączna kwota do zapłaty to 1 330 zł. Przykład zakłada pełne prawo do odliczenia VAT i kaucję niewliczaną na tym etapie do podstawy opodatkowania.
Kwoty kaucji nie dopisuje się do wartości towarów. Fakturę ujmuje się następująco:
- Wn 330 „Towary” – 1 000 zł,
- Wn 223 „VAT naliczony” – 230 zł,
- Wn 249 „Kaucje zapłacone” – 100 zł,
- Ma 202 „Rozrachunki z dostawcami” – 1 330 zł.
Zapłata przelewem: Wn 202 / Ma 131 „Rachunek bankowy” – 1 330 zł. Jeżeli kaucję udokumentowano osobno, zapisuje się ją na podstawie tego odrębnego dokumentu, zamiast sztucznie dodawać do faktury za napoje.
Zwrot butelek i odzyskanie pieniędzy
Po oddaniu 100 butelek i otrzymaniu 100 zł na rachunek zapis wynosi: Wn 131 / Ma 249–100 zł. Należność z tytułu kaucji zostaje rozliczona. Przy zwrocie gotówkowym zamiast rachunku bankowego stosuje się konto 101 „Kasa”.
Jeśli dostawca zaliczy te 100 zł na poczet kolejnej dostawy, zapis kompensaty wygląda następująco: Wn 202 / Ma 249–100 zł. Podstawą jest dokument potwierdzający potrącenie. Nie ujmuje się fikcyjnego wpływu do kasy ani na rachunek bankowy.
Jak zaksięgować kaucję pobraną od klienta?
Pobranie kaucji i jej oddanie
Hurtownia wydaje odbiorcy 200 butelek i pobiera po 1 zł kaucji, łącznie 200 zł. Sama kaucja, ujmowana odrębnie od sprzedaży napojów, daje zapis: Wn 201 „Rozrachunki z odbiorcami” / Ma 249 „Kaucje pobrane” – 200 zł.
Wpłatę odbiorcy księguje się Wn 131 / Ma 201–200 zł. Przy bezpośrednim pobraniu gotówki, bez wcześniejszego tworzenia należności, zapis wynosi Wn 101 / Ma 249–200 zł. Pobrana kwota jest zobowiązaniem do zwrotu lub dalszego rozliczenia, a nie marżą hurtowni.
Po przyjęciu butelek i oddaniu pieniędzy zapis jest odwrotny: Wn 249 / Ma 101 lub 131–200 zł. Jeżeli zwrot opakowań i wypłata następują w różnych dniach, ewidencja powinna pokazywać także pozostającą do wypłaty kwotę.
Rozliczenie sklepu z operatorem systemu
W ustawowym systemie kaucyjnym sklep rozlicza pobrane i wypłacone kaucje zgodnie z umową oraz zestawieniami operatora. Przykładowo pobranie 600 zł od kupujących i wypłata 450 zł za zwrócone opakowania oznaczają różnicę 150 zł do dalszego rozliczenia – nie automatyczny przychód sklepu.
Wynagrodzenie sklepu za obsługę zbiórki jest odrębną transakcją. Jeżeli operator płaci np. 100 zł netto za usługę, kwoty tej nie należy łączyć z saldem kaucji. Sposób dokumentowania i opodatkowania wynagrodzenia ustala się niezależnie od zwrotu pieniędzy za opakowania.
Niezwrócone butelki: kiedy powstaje VAT, koszt lub przychód?
Brak zwrotu butelek nie oznacza automatycznie identycznego rozliczenia u każdego uczestnika obrotu. Najpierw trzeba ustalić, czy chodzi o zwykły obrót opakowaniami zwrotnymi, czy o ustawowy system kaucyjny.
Przy zwykłych opakowaniach zwrotnych zastosowanie mają art. 29a ust. 11–12 ustawy o VAT. Jeżeli pobrano kaucję albo określono ją w umowie, wartości opakowania początkowo nie wlicza się do podstawy opodatkowania. Przy braku zwrotu podstawę zwiększa się w dniu następującym po umownym terminie zwrotu, a gdy terminu nie ustalono – 60. dnia od wydania opakowania.
Przykładowo przy terminie zwrotu przypadającym 15 maja zwiększenie podstawy następuje 16 maja. Nie wolno jednak zakładać, że każda zatrzymana kaucja jest kwotą netto, do której wystarczy doliczyć VAT. Trzeba ustalić charakter uzgodnionej ceny i wystawić właściwy dokument.
W ustawowym systemie kaucyjnym obowiązują szczególne zasady VAT od niezwróconych opakowań, obejmujące rozliczenia wprowadzającego napoje i operatora. Sklep nie nalicza VAT od kaucji wyłącznie dlatego, że konsument nie oddał mu butelki. Nie stosuje się tu mechanicznie umownego terminu ani reguły 60 dni.
W księgach zapłaconą kaucję odpisuje się z należności dopiero po ustaleniu, że prawo do jej odzyskania wygasło lub powstało inne zdarzenie uzasadniające rozliczenie. Klasyfikacja zależy od przyczyny: definitywne nabycie opakowań jest czymś innym niż ich zniszczenie. Sam odpis bilansowy nie przesądza o koszcie podatkowym – znaczenie mają art. 22 ustawy o PIT albo art. 15 ustawy o CIT, dokumentacja i związek wydatku z działalnością.
Kaucja za butelki w KPiR
Zwrotnej kaucji nie wpisuje się do KPiR jako zakupu towarów ani pozostałego wydatku. Jej otrzymanie również nie stanowi przychodu, dopóki kwota ma rzeczywiście zwrotny charakter. Dotyczy to zarówno 20 zł, jak i 2 000 zł zabezpieczenia.
Rozliczenie prowadzi się pomocniczo, np. w zestawieniu zawierającym datę, kontrahenta, numer dokumentu, liczbę butelek, stawkę oraz saldo. Dopiero zmiana charakteru płatności wymaga ponownej oceny podatkowej. Utrata kaucji za nieoddane butelki nie jest wystarczającym powodem, aby bez sprawdzenia dokumentów wpisać ją do kolumny 13 KPiR.
Najczęstsze pytania
Czy kaucja za butelki jest kosztem uzyskania przychodu?
Nie, jeżeli pozostaje zwrotna. Jej definitywna utrata wymaga osobnej oceny przyczyny, dokumentacji oraz warunków wynikających z ustawy o PIT albo CIT.
Czy od kaucji za butelki odlicza się VAT?
Od samej kaucji, która nie jest objęta VAT, nie ma podatku naliczonego do odliczenia. Ewentualne późniejsze rozliczenie opodatkowanej dostawy opakowań ocenia się na podstawie właściwego dokumentu i zasad odliczenia.
Na jakie konto zaksięgować zwrot kaucji za butelki?
U podmiotu odzyskującego pieniądze będzie to np. Wn 131 / Ma 249. U podmiotu oddającego pieniądze zapis jest odwrotny: Wn 249 / Ma 131.
Czy sklep może zaliczyć nieodebraną kaucję do przychodów?
Nie na podstawie samego faktu, że klient nie wrócił z butelką. W systemie kaucyjnym trzeba uwzględnić rozliczenie z operatorem, a poza nim ustalić, czy i kiedy wygasł obowiązek zwrotu kwoty.